
Mise à jour le 21 octobre 2026
Le délai légal pour déclarer un sinistre causé par ses propres travaux à son assureur est de 5 jours ouvrés après sa constatation.
Le Code des assurances rappelle que l’assuré conserve une partie de la charge du sinistre selon les modalités fixées aux conditions particulières de son contrat. Entre l’application d’un enduit et le raccordement d’une nourrice de plomberie, la frontière financière en cas d’accident reste méconnue.
Quelle assurance et quelle prise en charge si l’on fait ses travaux soi-même ?
La garantie responsabilité civile incluse dans le contrat d’assurance habitation couvre les dommages corporels et matériels causés accidentellement à un tiers lors de vos rénovations. Si un tuyau mal brasé inonde le palier ou l’appartement du dessous, l’assureur prend en charge les dégâts subis par le voisin. Le Code des assurances stipule que l’assuré conserve une partie de la charge du sinistre, généralement sous la forme d’une franchise ou d’un reste à charge contractuel.
Cette couverture de base protège contre les conséquences financières lourdes impliquant des tiers, mais elle s’arrête net dès que l’incident touche vos propres affaires. Il est impératif d’éplucher les conditions particulières de son contrat multirisque habitation pour intervenir sur un chantier.
Quelle indemnisation assurance pour des travaux faits soi-même ?
Les dommages auto-infligés lors de travaux de décoration ou de bricolage ne sont généralement pas couverts par les contrats d’assurance habitation classiques car ils résultent d’une action directe de l’occupant. Perforer une canalisation d’eau encastrée en fixant une tringle ou casser son propre téléviseur en installant une étagère reste entièrement à votre charge financière.
Certains assureurs proposent des extensions spécifiques destinées aux bricoleurs. Ces options garantissent les dommages matériels accidentels causés par l’assuré à ses propres biens, moyennant une surprime observée entre 3 et 8 € par mois selon les offres.
Comment indemnise l’assurance en cas de travaux faits soi-même ?
La prise en charge débute obligatoirement par la déclaration écrite du sinistre, impérativement transmise dans un délai de 5 jours ouvrés après avoir constaté les dégâts. Une déclaration tardive peut entraîner une déchéance de garantie si le retard cause un préjudice direct à la compagnie.
L’assureur applique ensuite les barèmes et plafonds prévus pour les tiers dans la clause responsabilité civile, tout en déduisant la franchise contractuelle. Pour les dommages causés aux voisins lors d’un chantier d’embellissement, les contrats prévoient des plafonds d’indemnisation généralement situés entre 500 000 et 1 million d’euros pour les dommages matériels, et entre 3 et 6 millions d’euros pour les dommages corporels.
Quelles sont les responsabilités légales et les pièges des tutoriels en cas de sinistre ?
Suivre un tutoriel vidéo ne dégage jamais la responsabilité civile ou décennale du particulier. Une vidéo sur internet montre un geste technique dans un contexte idéal, sans vérifier la vétusté de votre réseau électrique ni la portance de votre plancher en chêne massif.
En cas de malfaçon entraînant des fissures ou un dégât des eaux récurrent, l’argument du visionnage d’un guide en ligne n’a aucune valeur juridique face aux experts. Le bricoleur est considéré par la loi comme le maître d’œuvre et l’exécutant unique des modifications apportées au bâtiment.
Quelle assurance si l’on fait ses travaux soi-même ?
Selon le Code civil, tous les constructeurs, y compris les particuliers réalisant eux-mêmes des opérations assimilables à une construction comme une rénovation lourde, une surélévation ou un agrandissement, sont responsables des dommages majeurs liés à des malfaçons apparaissant dans les 10 ans suivant la réalisation de l’ouvrage.
En l’absence d’une garantie décennale souscrite par un artisan qualifié, le particulier qui réalise ces interventions ne sera pas couvert par son assurance habitation si une malfaçon compromet la solidité du bâtiment. Lors d’une revente du bien avant ce délai de 10 ans, cette responsabilité décennale non assurée pèse directement sur le vendeur vis-à-vis du nouvel acquéreur.
Quelles sont les exclusions de garantie à connaître avant de bricoler ?
Les exclusions de garantie concernent principalement les malfaçons délibérées, le non-respect des règles de l’art et les interventions sur des éléments structurels sans qualification. Si un sinistre survient après avoir abattu une cloison contenant des conduits techniques ou affaibli une poutre maîtresse, l’expert mandaté relèvera immédiatement le défaut de conformité.
Le refus d’indemnisation s’applique également aux dommages touchant vos propres biens sans option spécifique souscrite en amont. De même, les dommages résultant d’une négligence manifeste lors de travaux salissants ou dangereux, sans coupure préalable de l’eau ou du disjoncteur général, conduisent à un rejet pur et simple de votre dossier par le gestionnaire de sinistre.
Erreurs courantes issues des tutoriels vidéo
- Poser un raccord de plomberie sans couper l’arrivée générale d’eau : le tuyau sous pression cède brutalement, inondant les sols et décollant les plinthes en quelques minutes, ce qui impose de couper immédiatement le robinet principal avant de démonter le moindre raccord fileté.
- Considérer que l’assurance habitation classique rembourse son propre matériel endommagé : l’assuré découvre un refus total d’indemnisation pour sa dalle en travertin fissurée par la chute d’une masse, alors qu’il faut souscrire une option bricolage spécifique à 3 à 8 € par mois ou accepter d’assumer seul le remplacement.
- Entreprendre l’ouverture d’un mur porteur sans calcul de charge ni assurance décennale : l’ouvrage fléchit et rend la maison inhabitable sans recours possible contre l’assureur, ce qui impose de confier le gros œuvre structurel à une entreprise couverte par une garantie décennale valide.
- Attendre plus de 5 jours ouvrés pour déclarer les dégâts des eaux causés par un tuyau percé : l’assureur peut opposer une déchéance de garantie pour déclaration tardive, obligeant le particulier à respecter scrupuleusement le délai légal de 5 jours ouvrés suivant la constatation du sinistre.
Comment sécuriser ses chantiers et anticiper les risques lors de travaux maison ?
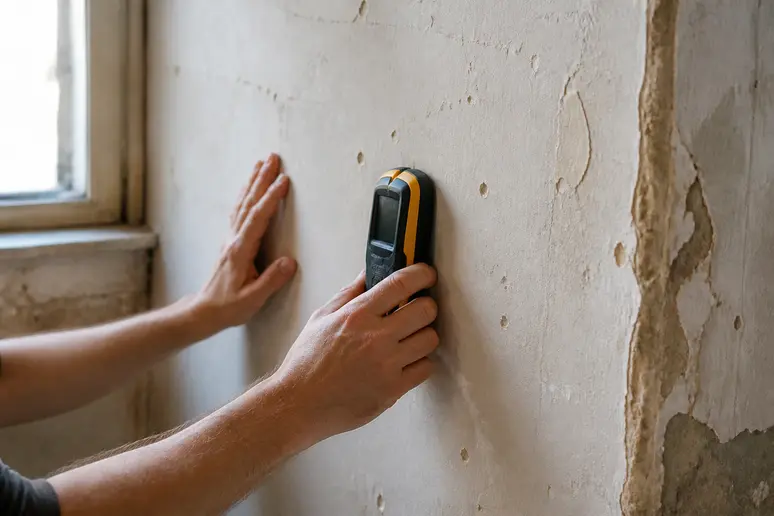
La gestion rigoureuse des risques sur un chantier domestique repose sur la préparation des coupures d’énergie et la vérification des supports avant toute action. Un plancher ancien ou une cloison en carreaux de plâtre ne réagissent pas comme les plaques de plâtre neuves présentées dans les démonstrations en ligne. Identifier précisément la composition de vos murs évite de transpercer une gaine sous tension dissimulée derrière une finition satinée.
L’approvisionnement des matériaux joue sur la sécurité globale. Lors d’un achat à distance d’équipements techniques auprès d’un professionnel, le consommateur dispose d’un délai légal de rétractation de 14 jours calendaires à compter de la livraison pour renvoyer sans motif un outillage inadapté ou non conforme aux normes françaises.
| Nature de l’intervention | Responsabilité légale engagée | Prise en charge sinistre matériel perso |
|---|---|---|
| Décoration et peinture murale | Responsabilité civile standard | Non couverte (sauf option 3 à 8 € par mois) |
| Remplacement de robinetterie | Responsabilité civile pour dégâts tiers | Non couverte sur vos propres équipements |
| Ouverture de mur porteur ou extension | Responsabilité décennale (Code civil, 10 ans) | Exclusion totale sans garantie décennale pro |
Quelles bonnes pratiques suivre pour éviter les accidents ?
Avant chaque intervention, isolez la zone de travail en coupant systématiquement les vannes d’arrêt d’eau et les disjoncteurs divisionnaires concernés. L’utilisation d’un détecteur de métaux et de câbles sous tension permet de vérifier les zones de perçage dans les murs anciens. Travailler sur des surfaces dégagées garantit une bonne circulation et limite les chutes d’objets lourds sur les revêtements fragiles.
Vérifiez également l’état de votre contrat d’assurance habitation avant d’entamer les modifications. Conserver les factures d’achat du matériel neuf et documenter l’état initial des pièces par des photographies facilite grandement le travail d’instruction si une expertise contradictoire devient nécessaire.
Quand faut-il impérativement faire appel à un professionnel ?
Le recours à un artisan qualifié est indispensable dès que l’intervention touche à la structure porteuse de l’habitat, à l’étanchéité de la toiture ou à la mise en conformité complète d’un tableau électrique. Seul un professionnel fournit une attestation d’assurance décennale protégeant la valeur du bien pour les 10 années à venir.
Les devis établis par des entreprises certifiées précisent les garanties légales et transfèrent le risque juridique vers leur propre assureur. Confier le raccordement d’un réseau gaz ou l’installation d’une verrière lourde à un professionnel reste la seule manière de préserver vos garanties en cas d’accident grave.
Le délai légal de déclaration d’un sinistre causé par vos travaux à votre assureur est fixé à 5 jours ouvrés après sa constatation.
Les informations de cet article sont fournies à titre indicatif. Pour tout projet de travaux, consultez un professionnel qualifié qui pourra évaluer votre situation spécifique selon les normes en vigueur.
FAQ
L’assurance habitation couvre-t-elle les outils loués ou prêtés pour le bricolage ?
Les outils empruntés ou loués relèvent généralement de clauses restrictives dans les contrats multirisques standards. En cas de vol, de casse ou d’accident causé avec ce matériel, la responsabilité civile ne compense pas automatiquement le préjudice sans extension spécifique dédiée aux biens confiés.
Un tutoriel en ligne peut-il être tenu pour responsable d’une malfaçon ?
L’auteur d’un tutoriel vidéo ne peut pas être poursuivi pour les malfaçons ou sinistres survenus sur votre propre chantier. La réalisation technique incombe juridiquement à la personne qui exécute les travaux, considérée comme l’unique responsable devant la loi.
Quel est le délai pour signaler un dégât des eaux causé par ses propres travaux ?
Le délai légal de déclaration à l’assureur est de 5 jours ouvrés à compter du jour où vous constatez l’apparition des dommages dans le logement ou chez le voisin.
Pourquoi les dommages auto-infligés sont-ils exclus des garanties de base ?
Les contrats d’assurance habitation excluent par principe les dommages résultant d’une action directe et volontaire de l’assuré sur ses propres biens, car ils ne constituent pas un événement aléatoire extérieur imprévisible.
Les travaux d’agrandissement faits soi-même sont-ils soumis à la garantie décennale ?
Le Code civil soumet tout particulier réalisant des travaux assimilables à une construction neuve ou une rénovation lourde à une responsabilité décennale de 10 ans envers les futurs acquéreurs du bien immobilier.
Sources
Pages consultées pour cet article :
- maif.fr/habitation/guide-assurance-habitation/faire-ses-travaux-soi-meme
- ynspir.com/conseils-decoration/renovation/reglementation/travaux-faits-soi-meme-indemnisation
- leparisien.fr/guide-shopping/bricolage-jardin/site-de-bricolage-fiable-comment-verifier-avis-notes-et-reputation-en-2026-06-08-2026-II3MNFSVPVEKTO2IJVW4RCI52Q.php
